こんにちは。福岡市の税理士法人武内総合会計です。
税務調査の結果、税務署から追徴課税などの処分を受けた場合、その内容に納得できないこともあるかもしれません。
税務署長が行った処分に不服がある場合、納税者には、その処分の見直しを求める「不服申立て」という制度が設けられています。
ただし、不服申立てには期限があり、手続きの種類によって提出先や流れも異なります。また、手続きを進める際には注意すべき点もあります。
今回は、税務署長が決定する主な処分や、不服申立ての種類、訴訟に至るまでの流れについて解説します。
税務署長が決定する事項
税務署長が決定する処分には以下のようなものがあります。
〇税務調査で修正申告を促されたが、内容に納得できなかったので修正申告に応じなかったところ、その後、税務署長から更正処分を受けた。
〇提出していた申告に誤りがあり、本来より多く税金を納めていたことに気づいたため、税務署に対して「更正の請求」を行ったが、請求が認められず、税務署から却下する旨の決定を受けた。
〇調査等で帳簿の内容に重大な誤りがあり適切な申告がされていないとの理由により青色申告の取り消し処分を受けた。
〇調査で隠蔽または仮装という「不正事実」があることを指摘され、追徴税額に重加算税が賦課決定された。
税務署長の決定・処分内容に不服がある場合
上に記したような決定処分などに納得できないときは、自身の権利を守るために、「不服申立て」を行う権利があります。
不服申立ての種類
不服申立てには、大きく分けて「再調査の請求」と「審査請求」の2つの制度があります。いずれも、税務署などから「処分の通知」を受け取った翌日から3ヶ月以内に行う必要があります。
再調査の請求
税務署の判断に誤りがないかをもう一度見直してもらう手続きとして、まずは税務署長に対し「再調査の請求」を行うことができます。
提出を受けた税務署は、処分の内容が法令に照らして適切だったかを再確認したうえで、調査・審理を実施した後、結果をまとめた 再調査決定書の謄本 を納税者に通知します。
この「再調査の請求」は、ほぼ3か月以内に処理されます。
結果に不服がある場合は、次の段階として 再調査決定書謄本の送達を受けた日の翌日から1ヶ月以内に国税不服審判所へ「審査請求」 を行うことができます。
【参考】
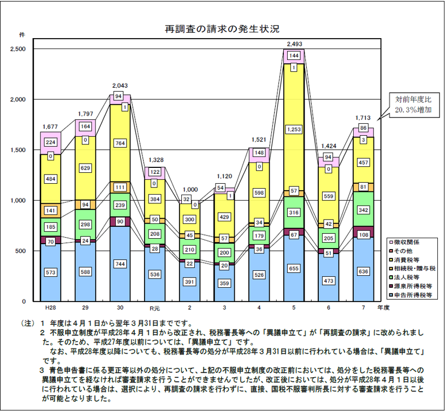
2025年度の「再調査の請求」の発生件数は1,713件で処理件数(前年度受付け分も含む)は1,448件でした。何らかのかたち(一部認容、全部認容)で納税者の請求が認められた件数は116件で全体の8.0%でした。
審査請求
もう一つの手続きとして審査請求があります。審査請求書は、税務署等を所轄する国税不服審判所長あてに提出します。提出を受けた審判所は、書面審理を基本に、必要に応じて口頭意見陳述などを行い、その結果、「処分の取消し」、「変更」、「棄却」などの裁決を行います。
この「審査請求」は、ほぼ1年以内に処理されます。
なお、国税不服審判所の裁決に対しても納得できない場合は、裁決の通知を受けてから6ヶ月以内に、地方裁判所に対して訴訟を提起することができます。
この「審査請求」は、「再調査の請求」を経なくてもいきなり進むことが可能です。税務署が実施する「再調査の請求」に委ねるのは不満がある場合や、より慎重な審理を求めたい場合は、「再調査の請求」を飛ばして直接審査請求に進むことができます。
【参考】
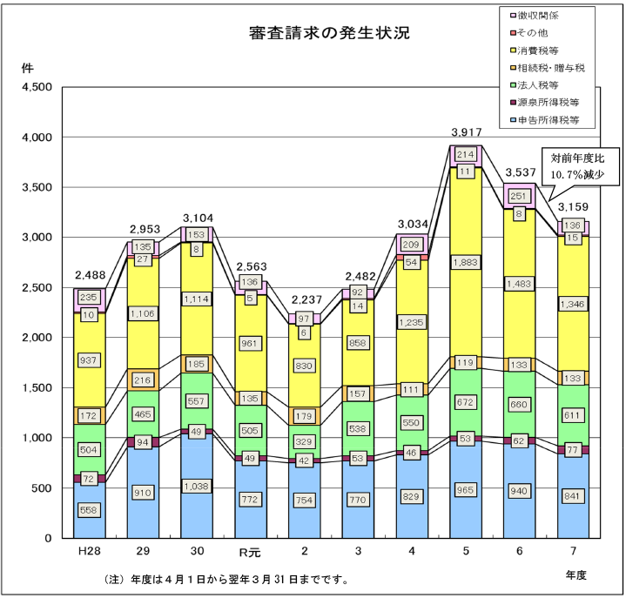
2025年度の「審査請求」の発生件数は3,159件で処理件数(前年度受付け分も含む)は3,128件でした。何らかのかたち(一部認容、全部認容)で納税者の請求が認められた件数は226件で全体の7.2%でした。
訴訟
審査請求の裁決に疑義が残る場合、もしくは審査請求を提出して3か月たっても裁決がない場合は、裁判所に対して「税務訴訟」を提起することができます。
これが最終的な手段ですが、すぐには裁判所に税務訴訟を起こすことができません。まずは行政機関(税務署や国税不服審判所)に処分の見直しを求めた後、疑義が残る場合にのみ最終手段として税務訴訟を提起できます。
この「訴訟」は、通常、第一審判決が言い渡されるまでは1年半から2程度かかると言われています。
【参考】
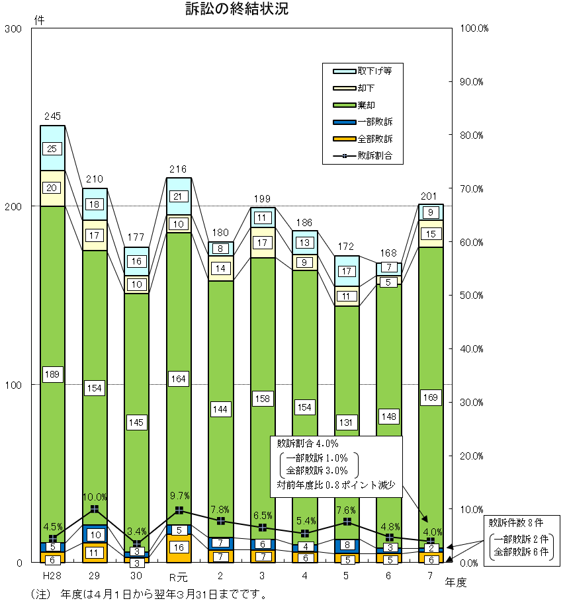
2025年度の「税務訴訟」の発生件数は202件で、理件数は201件(前年度受提訴分も含む)でした。国側が敗訴(一部敗訴・全部敗訴)した件数は8件で、国側の一部敗訴・全部敗訴の割合は、約4.0%でした。
不服申立て中でも原則として納税は必要
不服申立てをしたとしても、原則として税金は納めなければなりません。
不服申立ては処分の見直しを求める手続きであって、納税義務が停止するものではありません。そのため、不服申立て中あっても、納付が遅れれば延滞税が加算され、納税がされないと差押えに至る可能性もあります。「納得していないから払わない」は通用しません。
修正申告は慎重に判断する
一度、自分の意思で提出した修正申告をしてしまうと、不服申立てを行うことは難しくなります。実際に、調査官に強く言われ、仕方なく修正申告をした場合であっても、審査請求が認められないこともあります。修正申告をするかどうかは慎重に判断し、納得できないなら安易に応じず、税務調査等の対応については税理士に相談することをおすすめします。
また、上記の不服申立ては、「再調査の請求」、「審査請求」、「訴訟」と進むにつれて、必要な労力や時間、専門的な知識などの負担が大きくなります。精神的負担も相当なものですし、納税者が個人的にこのような手続きを行うことは難しいでしょう。まずは、専門的な知識が豊富な税理士に相談することをおすすめします。
税務調査や不服申立てについては武内総合会計へ
武内総合会計は、豊富な税務調査の実績もあり、税務手続きに精通した税理士法人です。不服申立ての手続きに関しても的確にサポートします。
※具体的な税務判断・申告内容に関するご相談は、顧問契約や個別相談をご検討中の方に限らせていただいております。一般的なご質問や税務署宛ての内容については回答できない場合がございますので、あらかじめご了承ください。